近年、子供のうちからお金の使い方や貯め方を学ばせようとする取り組みに関心が集まっています。単にお小遣い帳をつけるだけでなく、収入と支出のバランス、貯蓄、投資、信用、保険、さらには詐欺や消費者トラブルへの備えまで、生活に必要な知識を段階的に育てる考え方が基本です。キャッシュレス決済の普及により、現金を目にする機会が減った現代では、画面上の数字と実際の価値を結びつける感覚を養うことが不可欠になっています。韓国の教育現場や家庭で実践されている先進的な工夫を知り、日本の家庭でも今日から試せる具体的なマネーリテラシーの育て方をわかりやすく紐解いていきましょう。語学や教養の学習と同じように、幼少期からの学びを深めたい方は韓国語教室の活用も役立ちます。
韓国で子供の金融教育が急速に重視されている背景と時代的課題
- キャッシュレス化の進展により、現金の重みや残高の減少を実感しにくい環境が生まれている
- 株式市場への関心の高まりとともに、親子で経済や企業について対話する家庭が増加している
- 学校での成績だけでなく、社会に出てから直面する契約やお金の判断力を養う生活教育が求められている
かつての日常的な買い物では、財布から紙幣や硬貨を取り出し、商品と引き換える物理的な動作が常に存在していました。千円札を手渡し、品物とお釣りを受け取るという一連の流れを通じて、子供は「お金を使うと自分の手元から資金が減る」という実感を五感で理解できたのです。しかし、クレジットカードやQRコード決済、電子マネーが日常生活のあらゆる場面に深く浸透したことで、支払いは端末をかざすだけの極めて簡略化された動作へと変化しました。その結果、子供の視点からは、商品を受け取っているにもかかわらず、手元から何も失われていないように映るという深刻な視覚的ギャップが生じています。
さらに現代では、スマートフォンを通じたゲーム内課金、動画配信サービスやアプリのサブスクリプション(定期購入)、オンラインショッピングなど、家庭内で目に見えない形での支出が爆発的に増加しています。画面上に表示されるデジタルな数値も、財布の中の現金の紙幣と全く同じ価値を持ち、無計画に利用すれば銀行口座の残高が確実に減っていく仕組みを理解させない限り、無制限の使い過ぎや契約内容に関する重大なトラブルを防ぐことは不可能です。便利さを当然のように享受する時代だからこそ、自身の利用履歴や残高を主体的に確認・管理する能力を幼少期から養うことが強く求められています。
社会全体でお金を取り巻くテクノロジーが進化を遂げるスピードに対し、子供たちが従来の現金の数え方や貯金箱への貯蓄といった知識だけで立ち向かうのには限界があります。金融教育はもはや一部の裕福な家庭だけの特別なものではなく、デジタル社会を安全に生き抜くための不可欠な「生活防衛のスキル」へと位置づけが大きく変化しているのです。
投資熱の広がりと適切なリスク管理の必要性
韓国では社会全体で株式市場や資産運用への関心が高まっており、家庭内で日常的に経済ニュースや企業活動について話す場面が増加しています。親が子供名義の口座を開設し、子供が興味を持つお菓子やゲーム、衣料品を手がける企業の株価や業績を一緒に調べる取り組みも広がっています。自分専用の口座を持ち、実在する企業の成長を追う体験は、身近な製品がどのような経済活動によって世の中に送り出されているのかを理解する絶好の入口となります。
しかし、相場が好調な時期の利益だけに目を向けて運用を始めると、「投資をすれば無条件にお金が増える」「有名企業の株を買っておけば絶対に安全だ」といった偏った幻想を抱くリスクも背中合わせで存在します。投資には価格が上下するリスクが常に存在し、場合によっては元本を割り込む損失が出るという現実を客観的に理解させることが何よりも重要です。利益が出た成功体験だけでなく、値下がりや不測の市場変動からどのような原因を分析し、次の判断に活かすかという振り返りの姿勢こそが、子供向け金融教育の核心と言えます。
早期教育としての生活実践知識と価値観
進学や受験のための学問的な勉強に励むことと、限られた収入や生活資金の範囲内で自立した暮らしを維持する判断力を備えることは全く別の能力です。どれほど高い偏差値や専門知識を有していても、家賃、光熱費、通信費、社会保険料、ローン、クレジットカードの仕組みを正しく理解できず不適切な契約を結んでしまえば、一瞬で生活の基盤が崩壊することになりかねません。
「学校の勉強だけに早期教育が必要なわけではない」という認識のもと、社会的なマナーや健康管理と同様に、自立した大人として社会に出ていくための人間形成の一環としてマネーリテラシーが位置づけられています。幼少期から「何に価値を見出し、限られたリソースをどのように分配すべきか」という思考の癖をつけることが、健全な生活基盤を築く第一歩となるのです。
公的機関と『生活金融』標準教材が描く体系的な学習モデル
- 金融監督院などの公的機関が中立的な立場から統一的な標準教材を提供している
- 小学校から高等学校までステップアップ形式でつながる共通の5大学習領域が設定されている
- 意思決定、収支、預金・投資、信用・負債、将来設計という網羅的な視野を養う
教育現場における質の高い学びを保障するため、金融監督院を中心とする公的機関が主導的な役割を果たしています。金融の高度な専門知識を持たない教員であってもクラスで円滑に指導を行えるよう、詳細な指導用マニュアルや標準教材『生活金融』が整備されています。民間企業や個別の金融機関による単発の出前授業では、特定商品の販売促進やPRへと偏重する懸念が生じがちですが、公的機関が介入することで徹底した中立性と客観性を担保した教育カリキュラムが提供可能となっています。
標準教材『生活金融』の最大の特長は、児童生徒の成長段階に合わせて内容がスパイラル方式で深化していく点にあります。小学校で学んだ基本的な「お小遣いの管理」や「計画的な買い物」が、中学校での「契約と消費者権利の理解」、さらに高等学校での「リスク管理とライフプランニング」へと地続きで連動するように設計されています。
学習体系を形作る5つの柱の詳細
金融教育の体系は、日常生活で直面するあらゆる金融行動を網羅する5つの核心領域によって構成されています。各領域において具体的にどのような思考力を育むのか、その全体像を確認してみましょう。
| 学習領域 | 具体的な学習テーマと修得目標 |
|---|---|
| 1. 金融と意思決定 | 「必要なもの(Need)」と「欲しいもの(Want)」の識別、選定理由の論理化、契約の法的効力の理解 |
| 2. 収入と支出の管理 | 月間予算の策定、収支バランスの記録と検証、労働や提供価値に対する対価としての収入構造の理解 |
| 3. 預金と投資 | 元本保証資産とリスク資産の特性比較、単利と複利、物価変動(インフレ)による購買力低下への理解 |
| 4. 信用と負債の管理 | 約束を守ることの社会的な価値(信用スコア)、金利計算、返済不能リスクと過度な借り入れの防止 |
| 5. 保険と将来設計 | 病気・怪我・事故などの不測の損失に対する相互扶助、長期的なライフイベントと必要資金の試算 |
このように、単にお金を貯めるテクニックに偏ることなく、人生全体を見据えた長期的な意思決定能力の構築を目的としている点が、標準カリキュラムの特筆すべき強みです。
家庭内で今日からできるお小遣い制度と実践アプローチ
- 定額制と報酬制をバランスよく組み合わせ、計画性と勤労の対価を同時に学ばせる
- 「使う・貯める・誰かのために使う」という3つの振り分けで資金の用途を意識させる
- 失敗した買い物を責めずに「次回の選び方」を一緒に振り返る対話姿勢を保つ
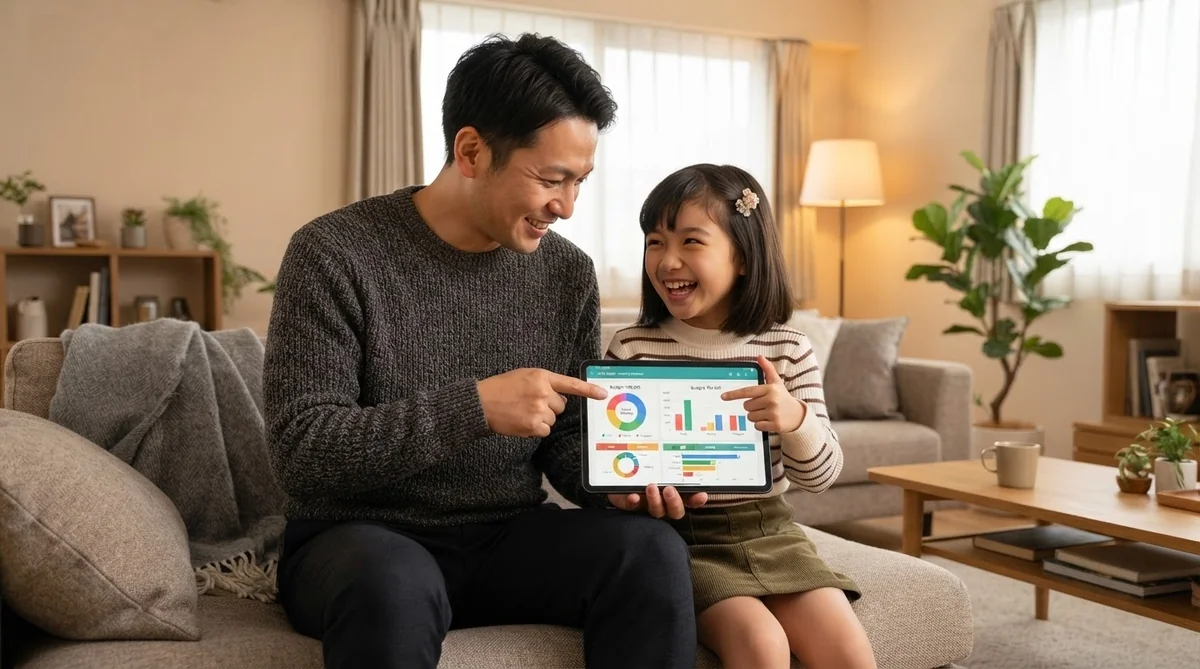
学校における座学の授業以上に、子供の身につく実効性の高い教育機会となるのが家庭内でお小遣いを実際に運用させる体験です。お小遣いの支給方法には、一定の期間(毎月や毎週)ごとに決まった金額を与える「定額制」と、家庭内での手伝いや課題達成の対価として渡す「報酬制」という2つの代表的なモデルが存在します。
定額制のメリットは、与えられた予算の制限内で1カ月間の支出を計画的に割り分ける「自己管理能力」が鍛えられる点にあります。月初めに全額を衝動買いに使ってしまえば、月末に本当に欲しいものができても買えないという小さな痛みを安全に体験できます。一方で報酬制は、自らの労働や努力が直接的にお金という価値に変換される「経済活動の原点」を皮膚感覚で学べる点が大きなメリットです。
家庭での実践にあたっては、これら2つの方式を組み合わせたハイブリッド運用をおすすめします。自室の整理整頓や食器の後片付けといった「家族の一員として当たり前に行うべき役割」には対価を設定せず、普段行わない大掃除や車のお手伝いなど「特別に追加で行う仕事」に対して報酬を設定することで、生活上の無償の責任と有償の労働の違いを明確に区別できるようになります。
3つの貯金箱を活用した目的別資金の可視化
手に入ったお小遣いやお年玉をすべて1つの財布や口座にまとめてしまうと、短期的な欲しいものに目移りして長期的な目的を見失いやすくなります。そこでおすすめなのが、「使う用(日常のお菓子や文房具)」「貯める用(数ヶ月後の大きな買い物や将来のため)」「誰かのために使う用(家族の誕生日プレゼントや寄付)」という3種類の透明な容器にお金を振り分けさせる方法です。
透明な容器を使うことで、残高の物理的な増減がひと目で把握できるようになります。お小遣いが入った際に「どの箱にいくら入れるか」を親子で対話し、納得の上で分配する作業自体が、将来のポートフォリオ管理や予算配分の貴重なトレーニングとなります。
- 家庭で使える対話フレーズ
- 「これは本当に【必要なもの(Need)】かな?それとも【欲しいもの(Want)】かな?」
- 日本語訳・主旨
- 買いたいと思った品物を、生活に不可欠なものと単なる衝動的欲求に分けて冷静に再評価させる問いかけ。
- 使う場面
- ショッピングモールやオンライン通販で、子供が予定外の商品を欲しがった場面。
- 注意点・誤用例
- 「そんな無駄なものはダメ!」と一律に叱責・否定すると、子供は自発的な思考を停止し、記録や相談を隠すようになります。
- 発音・ニュアンスのポイント
- 詰問するような厳しいトーンを避け、一緒に優先順位を考える問いかけの形で穏やかに切り出すのがコツです。
発達段階に合わせた年齢別ステップアップ指導ガイド
- 未就学児〜低学年は「物の価値と交換」の感覚を遊びを通じて体験する
- 高学年は「比較検討と目標貯蓄」、中学生は「デジタル決済と契約リスク」へ広げる
- 高校生は「社会保険・税金・ライフプラン・資産運用の基礎」を実践的に学ぶ
子供の発達段階を無視して高度な投資理論や複雑な契約用語を教えても、身近な問題として捉えることはできません。それぞれの年齢層における理解力、行動範囲、興味関心に合わせて、扱うトピックを体系的にステップアップさせていく指導手順が最も効果を発揮します。
-
未就学児(4〜6歳):お金の役割と交換概念の理解
買い物ごっこやお店屋さんごっこを通じて、硬貨の種類を識別し、「お金を支払うことで欲しい物品が手に入る」という社会の基本的な交換の仕組みを感覚的に学びます。スーパーで決められたお菓子を1つだけ選ぶ練習も非常に有効です。 -
小学校低学年(7〜8歳):小額お小遣いでの収支記録習慣
週単位などで定期的な少額のお小遣いを与え、透明な容器に入れて物理的に可視化します。「もらったお金」と「使った金額」をノートに記録する簡単な記帳習慣を開始し、手元に残った金額とノートの計算が合うかを定期的に確認します。 -
小学校高学年(9〜11歳):目標貯蓄と比較購買の実践
数ヶ月先に欲しい高額なおもちゃや体験を目標に掲げ、毎月のお小遣いからいくら貯金すれば達成できるかを計算させます。また、同じ製品でも店舗やECサイトによって価格が異なることや、送料を含めた総額比較の重要性を教えます。 -
中学生(12〜14歳):デジタル決済・サブスク・契約トラブルの回避
スマホ決済や交通系ICカードへのチャージ管理、オンラインゲーム内での課金システム、無料体験後の自動更新トラブルなどの実例を扱います。家庭内の固定費(電気代や通信費)を見せ、家計全体の収支構造についての理解を深めます。 -
高校生(15〜18歳):社会保障・税金・ライフプラン・投資基礎
アルバイトにおける給与明細の読み方(額面と手取り額、所得税や社会保険料の控除)、奨学金の返済義務、クレジットカードの金利計算、リスク分散を意識した投資の基本原則など、成人に直面する具体的な制度を実践的に修得させます。
オンライン教材やアプリ活用時の安全管理と注意点
- サービス提供事業者の信頼性と特定商品への誘引がないかあらかじめ確認する
- 投機的な値動きの快感だけに頼るゲームと、現実の資産形成を混同させない
- 個人情報の登録範囲を限定し、保護者による安心な管理環境を担保する
近年ではゲーム感覚でお小遣い帳を記録したり、仮想の通貨を用いてシミュレーション投資を試せたりする便利な教育用アプリやWebコンテンツが豊富に存在します。これらは子供の学習モチベーションを維持するための強力なサポーターになりますが、デジタル特有のリスクや危険性を保護者が正しく理解して事前に対策を講じる必要があります。
「絶対に儲かる知識が手に入る」「短期間で資金が倍になる」といった過剰なセールストークや誇大広告を用いるサービス、あるいは無料サービスを装って最終的に高額な有料教材や特定金融商品へ強引に誘導するアプリには極めて厳重な警戒が必要です。サービス利用を始める前に、必ず保護者が運営元の概要、プライバシーポリシー、解約手続きの方法を確認してください。
投機(ギャンブル)化の防止と適切な対話の重要性
画面上で急速に評価額が変動する取引シミュレーションは、エンターテインメントとして子供を惹きつける力が強い半面、根拠のない単なる値動きのスリルばかりを追い求める「ギャンブル的な思考」を形成してしまう危険性があります。アプリ内での成功や失敗を放置せず、「なぜその企業の株価値上がりが予想できたのか」「短期的数値だけでなく、中長期的な社会の変化にどう貢献している企業なのか」といったプロセスに焦点を当てた問いかけを大人が継続することが大切です。
長期的視点で取り組む無理のない学習計画と復習ステップ
- 1週間・1カ月単位での定期的な振り返りタイムを家族で設ける
- 完璧な記録を目指すより「継続すること」と「小さな気づき」を評価する
- お金以外の価値(健康・知識・人間関係)とのバランス感覚もバランスよく育てる
金融教育を一朝一夕のイベントで終わらせず、一生モノの生活習慣として定着させるためには、家族で定期的に対話を行う「振り返りタイム」を設けるスケジュール管理が効果的です。例えば週末の夕食後に10分間だけお小遣い帳を開いたり、毎月末に「今月買って最も生活が豊かになったと感じるお買いものはどれだったか」を話し合ったりするゆるやかな習慣から始めてみましょう。
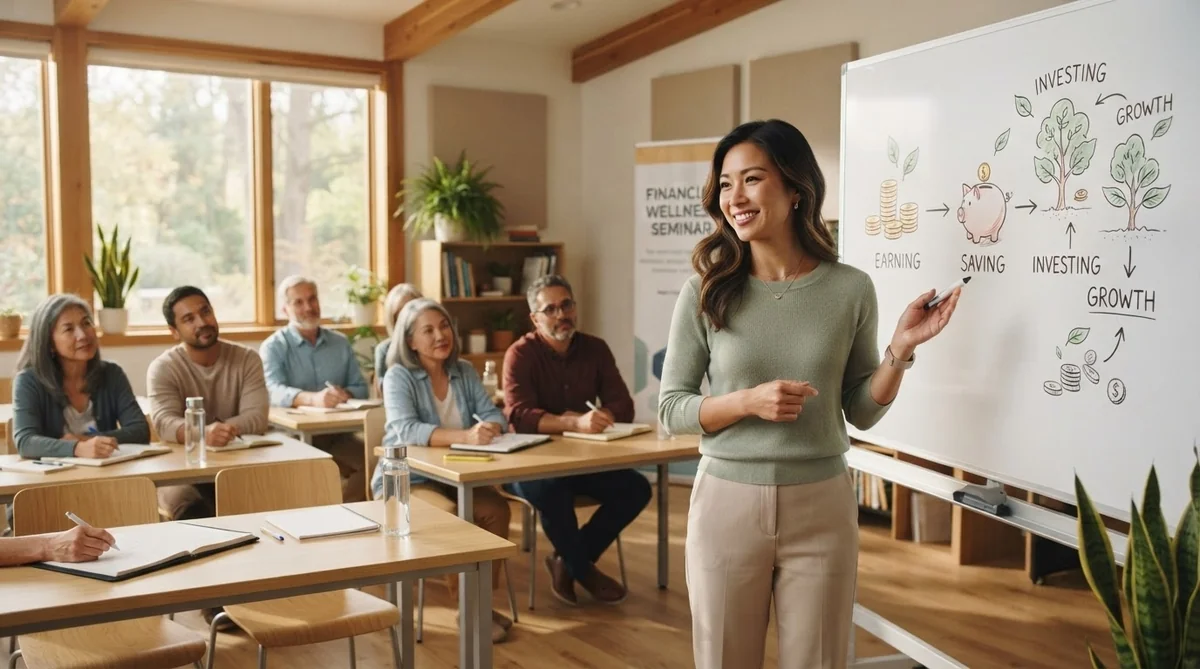
ここで重要なのは、1円単位の記録の正確性を過剰に追求して子供を問い詰めないことです。記帳の細かなミスよりも、自分の判断で資金をコントロールしようと試みた姿勢そのものを褒め、失敗があった場合には「次はどう調整するか」を前向きに議論する伴走者としての関わり方が求められます。
お金以外の目に見えない価値とのバランス感覚
金融教育を推進する上で陥りがちな落とし穴は、あらゆる事象を金銭的な損得だけで評価する極端な価値観を育ててしまうことです。世の中には、健康、時間、家族や友人との信頼関係、新しい学びや体験など、お金では決して買うことのできない貴重な財産が数多く存在します。
「何のために資産を管理するのか」という目的意識を常に共有し、自分や大切な人の心豊かな生活を実現するための手段としてお金が存在するという本質を伝え続けることが、真の豊かさを手に入れる鍵となります。
よくある質問(FAQ)
- 子供のお金に関する素朴な疑問や悩みに対する実用的なアドバイスを集約
- 失敗を恐れず小さな判断を重ねさせる関わり方が長期的成長のカギとなる
- 客観的な学びの場として専門教室や講座を上手に取り入れるポイントを解説
お小遣いは何歳頃から渡し始めるのが適していますか?
一般的には小学校入学前後の6〜7歳頃がスタートの目安とされています。数の概念や簡単な足し算・引き算を理解し始める時期に合わせ、100円や200円といった小さな金額から体験させるのがスムーズです。
子供がお小遣いをすぐ使い切ってしまう場合、どう対処すべきですか?
途中で追加のお金を補充せず、次の支給日まで欲しいものが買えない不便さを経験させることが大切です。なぜすぐになくなったのかを一緒に振り返り、次回の配分を考えるきっかけにしましょう。
子供名義の投資口座や株取引は早いうちに始めるべきですか?
必ずしも焦って株式を購入する必要はありません。まずは身近な商品を作っている企業について調べたり、銀行預金の利息やインフレの仕組みを理解したりすることから始め、段階的に進めるのが安全です。
家庭内でのお小遣い管理帳が長続きしない時の工夫はありますか?
細かな項目分けをやめ、「入ったお金」「使ったお金」「残高」の3項目だけに簡略化してみましょう。スマートフォンの管理アプリやレシートを貼るだけの方法など、子供が負担に感じない形式を選ぶことが継続のコツです。
電子マネーやキッズカードを持たせる際の注意点は何ですか?
チャージ上限額を低めに設定し、利用するたびに通知が届く仕組みを活用しましょう。また、アプリの画面で定期的に残高を確認させ、現金と同等の価値が移動している実感を声かけで補うことがポイントです。
家庭内での対話や失敗体験を積み重ねることは自立への大きな一歩となります。一方で、自己流の管理だけに頼ると知識の偏りが生じたり、親子の対話が行き詰まったりすることもあります。専門のカリキュラムやプロの講師による客観的な指導を取り入れることで、より体系的な視野を広げる選択肢も存在します。ご家庭の方針に合わせて最適な学びの環境を整えていきましょう。